Opinião
Crédito rápido: a urgência não deve substituir uma decisão informada
Tiago Pestana, analista de Crédito no CréditoPessoal.pt
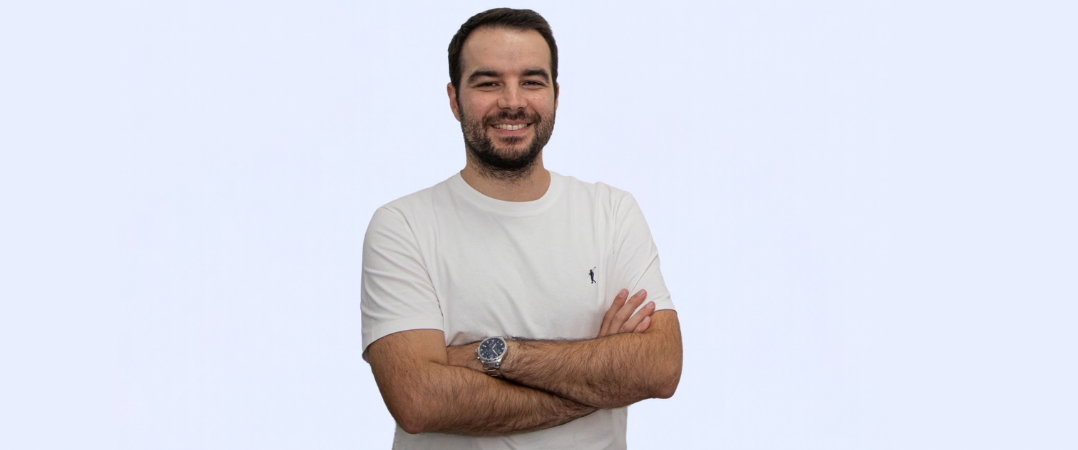
Foto: Tiago Pestana, analista de Crédito no CréditoPessoal.pt
Há decisões financeiras que são tomadas com tempo, ponderação e comparação. A compra de casa está entre os melhores exemplos disso mesmo. Outras surgem num contexto de urgência, quando aparece uma despesa inesperada ou o orçamento deixa de comportar todos os encargos. O recurso ao crédito pessoal insere-se, muitas vezes, neste segundo cenário.
As comunicações das instituições financeiras são otimistas: é destacada, frequentemente, a possibilidade de obter financiamento na hora. Esta característica parece atraente para quem precisa de acesso imediato a liquidez, mas obter um crédito rapidamente e escolher bem a melhor oferta são aspetos substancialmente diferentes.
A ilusão do financiamento rápido
A urgência em obter um empréstimo leva a escolhas orientadas pela rapidez de aprovação, deixando a comparação entre alternativas para segundo plano. Por esse motivo, a qualidade da decisão pode ficar seriamente comprometida.
Uma proposta que parece conveniente numa primeira análise pode revelar-se desadequada quando se consideram o custo total, os encargos associados e o impacto da prestação a longo prazo. O problema não está na rapidez do processo em si, mas sim em permitir que essa velocidade substitua a análise rigorosa.
A comparação cuidada das ofertas de crédito das várias financeiras em Portugal torna-se ainda mais relevante no atual contexto de inflação e de aumento do custo de vida: mesmo pequenas divergências nas condições contratuais podem resultar em centenas de euros gastos a mais ao longo do tempo.
Além da mensalidade: os indicadores chave a ter em conta
A primeira preocupação de quem procura financiamento passa por saber a prestação mensal. Embora seja uma questão legítima, revela-se insuficiente.
De facto, uma prestação mais baixa resulta frequentemente de um prazo mais prolongado, o que aumenta o custo total do contrato.
Ora, a avaliação rigorosa exige a análise conjunta da TAEG (Taxa Anual de Encargos Efetiva Global), que reflete o custo total do crédito incluindo juros, comissões e impostos, e do MTIC (Montante Total Imputado ao Consumidor), que indica o valor exato que sairá da conta bancária até ao final do contrato.
Nenhum destes indicadores deve ser interpretado isoladamente. O prazo, o valor financiado e a estabilidade dos rendimentos devem ser ponderados em conjunto para evitar surpresas no orçamento.
A importância de ponderar alternativas
Não existe uma proposta de crédito pessoal que seja universalmente adequada a todos os perfis. As condições variam entre instituições e dependem das características de cada operação. Quem pretende contratar crédito deve, sublinhe-se, reservar tempo para analisar o mercado.
A consulta detalhada de informação sobre as diferentes financeiras em Portugal funciona como um ponto de partida para enquadrar a comparação. O objetivo passa por compreender a amplitude das opções existentes e identificar quais as condições que merecem uma análise mais aprofundada, evitando escolhas baseadas apenas em mensagens de aprovação imediata.
As decisões informadas devem prevalecer
A conveniência e a facilidade com que hoje se obtém um crédito não devem criar a ilusão de que a escolha pode ser tomada sem uma reflexão.
A melhor decisão de crédito não é a mais rápida, mas sim a que resulta de uma escolha consciente e compatível com a realidade financeira do consumidor. Tornar a comparação uma etapa obrigatória – e não um passo dispensável devido à pressa – é a forma mais eficaz de proteger a estabilidade financeira familiar.
Comentários