Entrevista/ “A sustentabilidade não pode acabar no relatório”
Ana Agostinho, presidente executiva da Stravillia
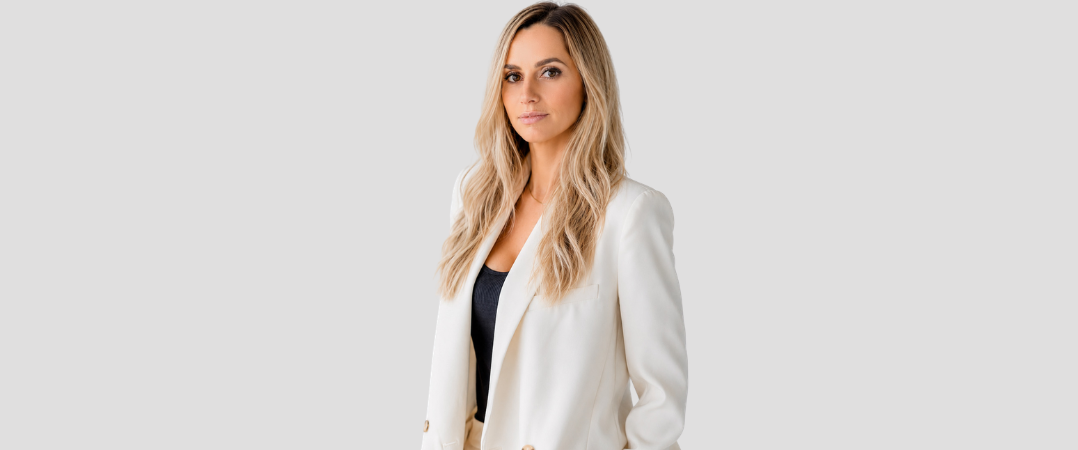
Foto: Ana Agostinho, presidente executiva da Stravillia
“O caminho natural é deixarmos de olhar para a sustentabilidade como algo que se acrescenta à estratégia e passarmos a integrá-la na forma como as empresas pensam, decidem e crescem”, defende Ana Agostinho, que acaba de assumir a presidência executiva da consultora Stravillia.
A sustentabilidade está a deixar de ser apenas uma questão de reporte e cumprimento regulatório para entrar no centro das decisões empresariais. Risco, financiamento, acesso a capital, inovação, eficiência de recursos e crescimento fazem hoje parte da mesma equação — e é precisamente nesta transformação que Ana Agostinho quer posicionar a Stravillia.
A executiva acaba de assumir a presidência da Stravillia, consultora portuguesa de sustentabilidade certificada B Corp. A nomeação surge numa nova fase de crescimento da empresa, impulsionada por um investimento de cerca de um milhão de euros do Grupo Versa, o seu acionista maioritário.
Com um percurso internacional que cruza áreas como aviação, mercados de carbono, economia azul, oceanos e desporto, Ana Agostinho defende que a sustentabilidade deixará progressivamente de ser uma área autónoma para se tornar parte integrante da própria estratégia empresarial. Ao Link to Leaders, explica onde estão hoje as maiores oportunidades para as empresas e como Portugal pode transformar a sustentabilidade numa vantagem competitiva.
Assume a liderança da Stravillia numa nova fase de crescimento. O que quer mudar na empresa e que Stravillia gostaria de construir nos próximos anos?
A Stravillia tem um trabalho muito sólido desenvolvido ao longo dos últimos anos, uma equipa com experiência e conhecimento acumulado e uma base de clientes muito relevante. Não estamos a começar de novo, estamos a dar uma nova dimensão a esse trabalho. Queremos reforçar competências, desenvolver novos serviços, chegar a novos mercados e aumentar a nossa capacidade para acompanhar empresas e organizações em desafios cada vez mais complexos.
A minha ambição é construir uma Stravillia mais internacional, mais integrada e com uma capacidade cada vez maior de ligar sustentabilidade às decisões concretas das organizações. Não apenas dizer às empresas o que devem fazer, mas ajudá-las a perceber onde devem concentrar esforços, como podem responder aos riscos que enfrentam e onde podem transformar esses desafios em oportunidades de negócio.
“Temos uma rede internacional e contacto com especialistas e organizações que trabalham em mercados e áreas onde existe uma experiência que ainda não está tão desenvolvida em Portugal”.
A empresa fala na ambição de se transformar num verdadeiro hub de sustentabilidade. Na prática, o que distingue este posicionamento de uma consultora tradicional de ESG?
Para mim, um hub é sobretudo uma forma diferente de trabalhar. Não significa termos todas as competências dentro da Stravillia, significa sabermos onde estão as melhores competências e conseguirmos reuni-las quando um projeto precisa delas. Temos uma rede internacional e contacto com especialistas e organizações que trabalham em mercados e áreas onde existe uma experiência que ainda não está tão desenvolvida em Portugal. Se essa experiência pode acrescentar valor a um cliente, faz sentido trazê-la para a nossa rede.
Podemos, por exemplo, ter uma equipa portuguesa a acompanhar o cliente e envolver especialistas de outro país numa área muito específica. É uma forma de juntar conhecimento local e experiência internacional, sem criar uma estrutura pesada. Não queremos ter todas as respostas dentro de casa. Queremos saber onde estão as respostas certas e construir as parcerias necessárias para chegar mais longe.
A nova etapa é acompanhada por um investimento de cerca de um milhão de euros. Onde será aplicado esse capital e que impacto espera que tenha no crescimento da empresa?
É um investimento na capacidade de crescimento da Stravillia. Estamos a falar de pessoas, competências, tecnologia, estrutura, desenvolvimento de novos serviços e expansão para novos mercados. Mais do que aumentar a dimensão da empresa, queremos aumentar aquilo que somos capazes de fazer. Queremos reforçar o núcleo técnico que nos permite liderar projetos complexos, trabalhar com diferentes geografias e acompanhar os clientes em diferentes fases da sua transformação. É também um investimento na nossa capacidade de combinar diferentes competências e criar soluções mais integradas. Crescer não é apenas ter mais pessoas ou mais clientes. É conseguir responder melhor, com mais conhecimento e mais capacidade de execução. E queremos fazer isso de forma sustentada, sempre com os pés bem assentes no chão.
“A Stravillia já trabalha com diferentes mercados e a minha experiência profissional também foi construída em várias geografias, por isso esta é uma evolução natural”.
Que objetivos têm para a Stravillia em termos de faturação, equipa e internacionalização? Há mercados que estejam já identificados como prioritários?
Temos uma ambição clara de crescimento, mas não queremos transformar o crescimento num objetivo em si mesmo. Queremos reforçar a equipa, aumentar a capacidade técnica, desenvolver a carteira de clientes e continuar a trabalhar a dimensão internacional da empresa. A Stravillia já trabalha com diferentes mercados e a minha experiência profissional também foi construída em várias geografias, por isso esta é uma evolução natural.
Quanto aos mercados, estamos mais interessados em perceber onde existe uma necessidade concreta e onde podemos acrescentar valor do que em escolher mercados apenas porque parecem interessantes no papel. Há mercados onde a maturidade regulatória ou empresarial cria necessidades específicas e outros onde podemos levar conhecimento e experiência que já adquirimos. Para nós, é mais importante construir uma relação de longo prazo com um cliente ou parceiro do que entrar num mercado apenas para dizer que estamos lá.
Durante vários anos, muitas empresas abordaram a sustentabilidade sobretudo através do reporting e do cumprimento regulatório. Estamos finalmente a assistir à passagem do compliance para a estratégia de negócio?
O compliance é e continuará a ser importante. A regulamentação teve, aliás, um papel muito positivo ao obrigar muitas empresas a organizar informação, processos e responsabilidades que antes não estavam estruturados. Mas sustentabilidade não pode acabar no relatório. Uma empresa precisa de perceber a que riscos está exposta, o que pode mudar no seu setor, como é que essas mudanças podem afetar o negócio e onde pode existir uma oportunidade. Pode ser uma questão de energia, matérias-primas, água, cadeia de fornecimento, financiamento, tecnologia ou simplesmente de responder melhor às exigências dos seus clientes.
O reporte é uma parte desse processo, não é o processo todo. Se uma empresa só pensa em sustentabilidade porque tem de preencher determinados indicadores, fica demasiado dependente da regulamentação. Se percebe que estes temas podem afetar o seu negócio daqui a cinco ou dez anos, a conversa é completamente diferente. É essa segunda conversa que queremos ter com os nossos clientes.
“Menos indicadores não significam menos responsabilidade. Significam, idealmente, mais foco naquilo que realmente cria valor para a empresa”.
A União Europeia tem vindo a simplificar as obrigações de reporte de sustentabilidade, reduzindo significativamente os dados exigidos às empresas. Esta menor pressão regulatória pode levar algumas organizações a abrandar o investimento nesta área ou, pelo contrário, ajudar a distinguir aquelas que já encaram a sustentabilidade como uma dimensão estratégica do negócio?
A realidade mostra-nos que a menor pressão regulatória levou efetivamente muitas empresas a abrandar o ritmo das suas iniciativas de sustentabilidade. Isso tornou-se particularmente visível após o Omnibus, que reduziu significativamente o universo de empresas abrangidas pelas obrigações de reporte. No entanto, este contexto está também a funcionar como um verdadeiro teste de maturidade. As empresas que continuam a investir em sustentabilidade são, na maioria dos casos, aquelas que mantêm exigências da sua cadeia de valor, da banca, dos investidores ou dos mercados onde operam.
São também as empresas que já perceberam que temas como risco climático, eficiência operacional, acesso a financiamento, atração de talento ou resiliência da cadeia de abastecimento têm impacto direto no desempenho do negócio. Por isso, diria que a simplificação regulatória não elimina a relevância da sustentabilidade. Pelo contrário, ajuda a distinguir quem estava a trabalhar estes temas apenas por obrigação de reporte e quem os vê como uma componente estratégica da gestão e da competitividade futura. Menos indicadores não significam menos responsabilidade. Significam, idealmente, mais foco naquilo que realmente cria valor para a empresa.
Hoje fala-se cada vez mais de sustentabilidade em conjunto com risco, financiamento e acesso a capital. Os bancos e investidores estão já a penalizar empresas que não conseguem demonstrar uma estratégia credível nesta área?
Os bancos e investidores estão, sem dúvida, mais atentos à forma como as empresas gerem os seus riscos e oportunidades de sustentabilidade. Isso não acontece por uma questão reputacional, mas porque fatores como alterações climáticas, dependência de recursos críticos, vulnerabilidades na cadeia de valor ou capacidade de adaptação à transição económica podem ter impacto direto no desempenho financeiro das empresas.
Existem já sinais concretos desta mudança. Nos últimos anos, o setor financeiro tem vindo a integrar fatores ESG na análise de risco e na avaliação de crédito, e algumas instituições reconhecem explicitamente que a ausência de processos de gestão adequados ou de planos credíveis de transição pode influenciar as condições de financiamento disponibilizadas às empresas. Isto não significa que exista uma regra automática segundo a qual uma empresa com uma estratégia ESG obtém financiamento e outra sem essa estratégia deixa de o conseguir.
O que conta é a credibilidade. Um banco ou investidor quer perceber se a empresa conhece os riscos que enfrenta, se possui informação fiável para suportar decisões, se tem um plano coerente para o futuro e se está preparada para executar esse plano. Quando isso acontece, a sustentabilidade pode contribuir para reforçar a confiança dos financiadores e facilitar o acesso a capital em melhores condições. No fundo, a questão deixou de ser apenas ambiental ou social. É, cada vez mais, uma questão de gestão de risco e de confiança na capacidade futura da empresa para criar valor.
Que erro continuam as empresas a cometer quando definem a sua estratégia de sustentabilidade? É falta de conhecimento, excesso de foco no reporte ou dificuldade em integrar estes temas nas decisões de gestão?
Se uma empresa já está a definir uma estratégia de sustentabilidade, há uma coisa muito importante que já existe: vontade de fazer. Não vejo o ponto de partida como um erro. O desafio é não transformar essa estratégia numa lista de iniciativas. É perceber onde a sustentabilidade realmente afeta o negócio e onde a empresa pode fazer a diferença. É preciso olhar para os temas materiais, para os riscos e oportunidades e, sobretudo, para aquilo que a empresa consegue efetivamente executar. Às vezes encontramos empresas com muitas iniciativas, muitos indicadores e muitos projetos, mas sem uma ligação clara entre eles. Prefiro uma empresa que tenha três prioridades muito bem escolhidas e que consiga concretizá-las do que uma empresa com vinte compromissos que ninguém sabe como vai cumprir. Uma boa estratégia tem de ser adequada à realidade da empresa, à sua ambição e à sua capacidade. Não existe uma receita igual para todos.
“Uma empresa não deve olhar para o carbono separado do risco climático, do financiamento, da cadeia de valor ou da sua estratégia de crescimento”.
A Stravillia pretende reforçar áreas como transição climática, carbono, capital natural e sustainable finance. Onde identifica hoje as maiores oportunidades de negócio para as empresas portuguesas?
Vejo oportunidades em praticamente todas essas áreas: transição climática, eficiência energética e de recursos, descarbonização, gestão da água, biodiversidade, capital natural, economia circular, cadeias de valor, adaptação climática e financiamento sustentável. Mas vejo também uma oportunidade importante em conseguir ligar estas dimensões. Uma empresa não deve olhar para o carbono separado do risco climático, do financiamento, da cadeia de valor ou da sua estratégia de crescimento. Por exemplo, uma empresa que quer reduzir emissões pode ter de investir em tecnologia, esse investimento precisa de financiamento, a tecnologia pode alterar a sua cadeia de valor e, ao mesmo tempo, pode abrir portas a novos clientes ou mercados. É tudo parte da mesma decisão.
Na indústria, existe uma oportunidade particularmente relevante na combinação entre descarbonização, inovação, infraestrutura e financiamento de transição, sobretudo em setores onde as tecnologias de baixo carbono ainda estão a evoluir. Vejo aqui uma oportunidade importante para as empresas portuguesas, sobretudo nas que estão expostas a mercados internacionais, porque sustentabilidade pode passar de uma exigência a uma vantagem competitiva. Naturalmente, a oportunidade será diferente para cada empresa, dependendo do setor, da geografia, do modelo de negócio e do seu ponto de partida.
Os mercados de carbono têm sido apresentados simultaneamente como uma ferramenta importante para a transição e como um território sujeito a problemas de credibilidade. O que precisa de mudar para que sejam efetivamente instrumentos de descarbonização e não apenas de compensação?
Hoje existe uma exigência muito maior em relação à qualidade dos projetos, à transparência, à rastreabilidade, à monitorização e à verificação dos créditos. Existem também referenciais internacionais mais claros para avaliar questões como adicionalidade, permanência, quantificação robusta, ausência de dupla contagem e verificação independente. Por isso, não colocaria a questão simplesmente entre um mercado credível e um mercado não credível. Existem projetos de elevada qualidade e existem projetos que exigem muito mais escrutínio, e quem compra tem de saber exatamente o que está a comprar, de onde vem o crédito, como foi gerado, como foi medido e verificado e se é adequado ao objetivo que pretende alcançar. Em Portugal, estamos ainda numa fase inicial.
O Mercado Voluntário de Carbono foi criado em 2024 e entrou numa fase operacional em 2025, com o lançamento da plataforma nacional de registo e a aprovação da primeira metodologia. Ao mesmo tempo, estamos a assistir a uma integração cada vez maior do carbono nas decisões económicas. É particularmente interessante ver isso no novo regime CELE 2, transposto para a ordem jurídica nacional em setembro deste ano, que coloca um preço no carbono dos combustíveis utilizados nos edifícios, no transporte rodoviário e noutros setores até agora fora do CELE.
Mas é fundamental não utilizar créditos de carbono para evitar a redução das emissões próprias. Primeiro temos de perceber onde estão as emissões e o que conseguimos reduzir. Para aquilo que não conseguimos eliminar no curto prazo, podem existir instrumentos de mitigação, incluindo créditos de elevada integridade. Não vejo, por isso, o mercado de carbono como uma alternativa à descarbonização, mas como uma ferramenta dentro de uma estratégia climática mais ampla. Estes mercados podem canalizar capital privado para projetos de redução ou remoção de emissões, conservação de ecossistemas, agricultura regenerativa e outras soluções que criam benefícios ambientais e sociais concretos.
“O que aprendi é que a transformação não depende de uma única coisa. É preciso tecnologia, infraestrutura, regulamentação, investimento e vontade de fazer”.
O seu percurso passou pela aviação, um dos setores mais difíceis de descarbonizar. O que aprendeu nesse setor sobre a distância que ainda existe entre compromissos climáticos e capacidade real de transformação?
A aviação é frequentemente apontada como um dos setores mais difíceis de descarbonizar, mas existem muitas outras indústrias com desafios igualmente complexos. O que aprendi é que a transformação não depende de uma única coisa. É preciso tecnologia, infraestrutura, regulamentação, investimento e vontade de fazer. E há uma lição que considero muito importante: não podemos esperar pelas condições perfeitas. Na aviação, como noutros setores, muitas vezes existe a tentação de esperar pela tecnologia seguinte, pela infraestrutura seguinte ou pela regulamentação seguinte. Mas a transformação acontece através de muitos passos. Medimos, fazemos uma mudança, percebemos o que funciona, corrigimos e avançamos. Não temos de fazer tudo perfeito à primeira. Temos de ter vontade de fazer, começar por algum lado, medir, aprender, corrigir e continuar a avançar.
Na Westbrook Racing levou a sustentabilidade para o desporto de alta competição e trabalhou inclusivamente com dados de satélite aplicados à monitorização ambiental. Que papel terão tecnologia, dados e inteligência artificial na próxima geração de estratégias de sustentabilidade?
Um papel enorme. Sem dados não há ação. Precisamos de dados para perceber o que está a acontecer, definir prioridades, medir resultados e perceber se aquilo que estamos a fazer está realmente a funcionar. Na Westbrook Racing, por exemplo, estamos a utilizar dados de satélite da Agência Espacial Europeia para apoiar a monitorização ambiental, incluindo a qualidade da água e a presença de plástico. É um bom exemplo de como uma tecnologia que pode parecer muito distante acaba por ter uma aplicação concreta no terreno. A inteligência artificial vai acelerar ainda mais este processo. Pode ajudar a cruzar grandes volumes de informação, identificar padrões, antecipar riscos e apoiar decisões. Mas não me interessa a tecnologia pela tecnologia. O que interessa é aquilo que conseguimos fazer com a informação. Ter dados e não tomar decisões é pouco útil. O verdadeiro valor está em transformar dados em conhecimento e conhecimento em ação.
Tem também uma forte ligação aos oceanos e à economia azul. Portugal fala há muitos anos do mar como ativo estratégico. Estamos a conseguir transformar esse potencial ambiental e científico em verdadeiro valor económico?
Tenho notado uma evolução muito significativa na atenção dada à economia azul e aos oceanos nos últimos anos, e isso é muito positivo. Portugal tem uma posição extraordinária: temos uma enorme área marítima, uma das maiores zonas económicas exclusivas da União Europeia, conhecimento científico, empresas e uma relação histórica muito forte com o oceano. Segundo os dados mais recentes do Observatório da Economia Azul da Comissão Europeia, os setores estabelecidos da economia azul em Portugal representaram cerca de 8,2 mil milhões de euros de valor acrescentado bruto e aproximadamente 287 mil empregos em 2023.
Mas ainda temos muito por fazer. E dizer isso não significa ignorar o que já foi feito, significa reconhecer o potencial que temos pela frente. O desafio é conseguirmos ligar melhor ciência, inovação, investimento e atividade económica, protegendo ao mesmo tempo o capital natural que sustenta esse valor. A economia azul não deve ser vista apenas como uma oportunidade económica. É também uma questão de resiliência, porque muitas das atividades que queremos desenvolver dependem precisamente da saúde dos oceanos.
Daqui a cinco anos, acredita que ainda estaremos a falar de “estratégia de sustentabilidade” como uma área separada, ou sustentabilidade será simplesmente uma componente normal da estratégia empresarial?
Acho que já estamos a caminhar para essa segunda realidade. Muitas empresas já não olham para a sustentabilidade como uma área completamente separada. Quando falamos de risco, investimento, financiamento, operações, inovação, pessoas, cadeia de valor ou crescimento, estamos inevitavelmente a falar também de sustentabilidade. Uma empresa que decide onde investir, que fornecedores escolher, que tecnologia adoptar ou que mercados quer desenvolver está, muitas vezes, a tomar decisões com uma dimensão de sustentabilidade, mesmo que não lhes chame assim. O caminho natural é deixarmos de olhar para a sustentabilidade como algo que se acrescenta à estratégia e passarmos a integrá-la na forma como as empresas pensam, decidem e crescem. No final, é também uma questão de boa gestão: gerir melhor os recursos, antecipar riscos, identificar oportunidades e construir empresas preparadas para o futuro.
Comentários