Entrevista/ “A qualidade da gestão e a forma como o capital é alocado pesam muito na nossa decisão”
Pedro Sousa, partner da Oxy Capital
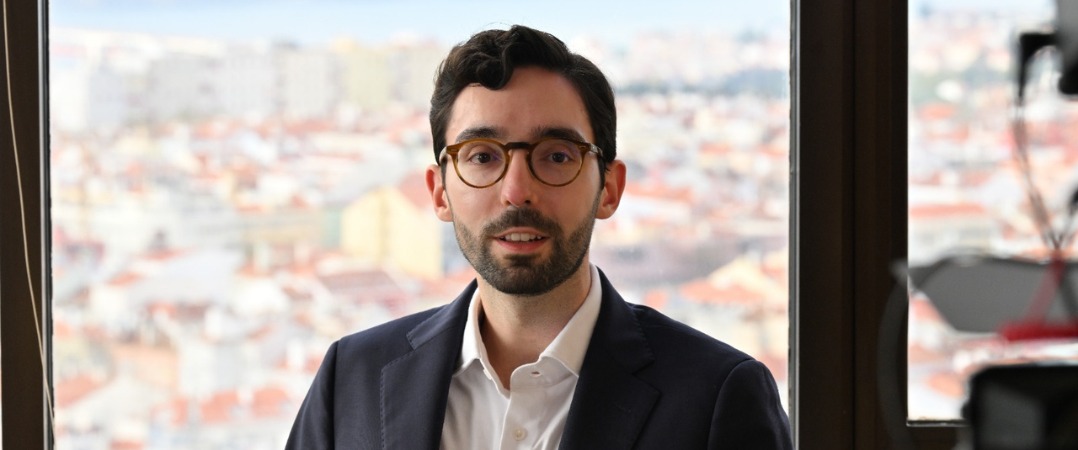
“Hoje o mercado português sofre de um ciclo vicioso: há poucas empresas cotadas e pouca liquidez, o que reduz o interesse de analistas e investidores e, por sua vez, penaliza as avaliações”, afirma Pedro Sousa, partner da Oxy Capital.
Com uma estratégia de investimento assente na análise aprofundada das empresas e numa perspetiva de longo prazo, a Oxy Capital procura identificar oportunidades que passam despercebidas ao mercado. A gestora tem atualmente mais de 150 milhões de euros sob gestão nos fundos Liquid Opportunities e aposta, sobretudo, em pequenas empresas cotadas europeias.
Em entrevista ao Link to Leaders, Pedro Sousa, partner da Oxy Capital, explica como a experiência em private equity influencia as decisões de investimento, analisa os desafios dos mercados financeiros e defende que Portugal precisa de mais empresas em bolsa, maior literacia financeira e melhores práticas de governo societário.
A Oxy Capital nasceu ligada ao private equity e só mais tarde entrou no investimento em empresas cotadas. O que motivou esta decisão e o que é que os mercados bolsistas acrescentaram à estratégia da gestora?
Quando começámos a investir em empresas cotadas, em dezembro de 2018, fizemo-lo exclusivamente com capital próprio da Oxy e dos seus partners. Só em 2023, após mais de 4 anos de experiência, abrimos os fundos de empresas cotadas a investidores externos, com o lançamento do PPR Liquid Opportunities e do Liquid Opportunities B.
Este passo foi natural. Ao longo de mais de 10 anos de experiência em private equity, desenvolvemos competências pouco comuns nos mercados cotados: um processo e cultura de investimento focados no longo-prazo, capacidade de análise aprofundada, conhecimento setorial e experiência de trabalho próximo com as equipas de gestão. Ao mesmo tempo, identificámos um número significativo de empresas cotadas de pequena dimensão, sobretudo na Europa, com níveis de qualidade comparáveis aos das empresas que analisávamos em private equity, mas a transacionar a múltiplos de avaliação substancialmente inferiores aos praticados no mercado privado.
Hoje, gerimos mais de 150 milhões de euros nos fundos Liquid Opportunities, dos quais 25 milhões correspondem a capital da própria equipa e dos seus familiares. Este investimento demonstra não só o forte alinhamento de interesses com os nossos investidores, mas também a confiança que a equipa deposita na estratégia que seguimos.
“Num dos nossos investimentos no Reino Unido, por exemplo, chegámos a fazer um inquérito a 800 senhorios para perceber a solidez da posição competitiva da empresa”.
A estratégia da Oxy assenta em portefólios relativamente concentrados e num horizonte de investimento de vários anos. Que critérios sustentam a decisão de concentrar capital num número reduzido de empresas?
A convicção resulta do trabalho que fazemos antes de investir e que continuamos a aprofundar depois do investimento. Analisamos cada posição com o mesmo rigor que aplicaríamos à compra de uma empresa não cotada. Falamos com clientes, concorrentes, antigos colaboradores e, quando faz sentido, franqueados ou distribuidores; visitamos as operações e construímos dados próprios. O nosso trabalho de acompanhamento, depois de construirmos a nossa posição, é semelhante e continuamos a fazer muitas destas análises. Isso tem muito valor porque permite-nos desenvolver o nosso conhecimento sobre as empresas de forma exponencial. Num dos nossos investimentos no Reino Unido, por exemplo, chegámos a fazer um inquérito a 800 senhorios para perceber a solidez da posição competitiva da empresa. Depois partilhamos conclusões destas análises com as nossas participadas, estabelecendo relações produtivas e ajudando a exercer uma influência construtiva sobre a estratégia das empresas.
O processo é muito seletivo. Nos últimos 2 anos, reunimos com as equipas de gestão de cerca de 70 empresas, várias delas em mais do que uma ocasião, e tomámos uma posição relevante em apenas quatro desses casos. Se uma empresa passou por um processo tão exaustivo de seleção, não faz sentido diluí-la numa carteira de 50 ou 100 empresas – por isso trabalhamos com 8 a 15 posições.
Escolhemos negócios com receitas recorrentes ou previsíveis, forte geração de caixa e endividamento moderado, e que não dependem todos dos mesmos fatores. O resultado é uma carteira com uma correlação baixa face ao mercado – historicamente, um beta entre 0,2 e 0,4 face ao índice mundial.
O horizonte longo é essencial. Avaliamos cada investimento a 5 anos e a nossa análise de dados históricos mostra que, nesse prazo, a rentabilidade das ações é explicada sobretudo pela evolução dos resultados e da geração de caixa das empresas, e não pela variação dos seus múltiplos de avaliação. Também contamos com uma base de investidores bastante estável, o que nos protege de qualquer pressão de mercado.
“Os números são o ponto de partida, mas raramente contam a história toda e, por vezes, até contam a história errada”.
Quando analisam uma empresa, até que ponto os números contam toda a história? Que peso têm fatores como a qualidade da gestão, a cultura da organização ou a forma como o capital é alocado?
Os números são o ponto de partida, mas raramente contam a história toda e, por vezes, até contam a história errada. A qualidade da gestão e a forma como o capital é alocado pesam muito na nossa decisão. Procuramos equipas alinhadas com os acionistas, com histórico comprovado e disciplina. A título de exemplo, numa das empresas em que estamos investidos, a gestão superou a sua própria previsão de resultados operacionais em todos os anos que acompanhámos.
A alocação de capital é também onde mais intervimos enquanto acionistas. Temos trabalhado com várias empresas para melhorar a distribuição de excesso de caixa, a comunicação ao mercado ou os planos de incentivos da gestão. A cultura avalia-se no terreno: nas visitas às operações, nas conversas com quem trabalha com a empresa e, nos modelos de franchising, na satisfação e permanência dos franchisados.
O acesso à informação nunca foi tão grande e os mercados reagem cada vez mais depressa. Isso tornou mais difícil encontrar oportunidades que ainda não estejam refletidas no preço?
Há mais informação, mas a atenção do mercado está cada vez mais concentrada nas grandes empresas. Nas small caps europeias passou-se o contrário: desde 2018, com a entrada em vigor da diretiva MiFID II, que passou a exigir que os serviços de análise financeira (research) fossem pagos separadamente dos serviços de negociação, a cobertura por analistas tem vindo a diminuir. Esta alteração levou muitas instituições financeiras a reduzir os seus orçamentos de análise, afetando a visibilidade das empresas de menor dimensão junto dos investidores.
Isso ajuda a explicar porque é que as small caps europeias transacionam com um desconto historicamente elevado face às grandes empresas americanas, na ordem dos 50% face ao S&P 500.
O mercado reage rapidamente a notícias, mas demora a compreender transformações complexas, como uma empresa que vende o seu negócio principal e fica com ativos residuais muito valiosos, mas mal compreendidos. E a rapidez com que reage gera volatilidade de curto prazo, que um investidor com horizonte longo pode aproveitar. Para quem tem paciência e capacidade de análise, diria que as oportunidades não diminuíram.
“Para cada empresa temos uma estimativa da rentabilidade anual que esperamos obter nos cinco anos seguintes”.
Encontrar uma boa empresa é apenas uma parte do processo. O que vos leva a concluir que chegou o momento de sair de um investimento: o preço atingiu o valor que estimavam, mudou a tese ou surgiram oportunidades melhores?
Para cada empresa temos uma estimativa da rentabilidade anual que esperamos obter nos cinco anos seguintes. Quando a ação sobe e essa rentabilidade esperada desce de forma relevante, a posição passa a competir com outras ideias – e, numa carteira concentrada, cada nova oportunidade tem de ganhar o seu lugar a uma existente.
Dois exemplos recentes: saímos totalmente da canadiana ISC quando as ações valorizaram fortemente após rumores de uma oferta, antes mesmo de ser anunciada a venda da empresa, com uma rentabilidade anualizada de cerca de 31%; e reduzimos a exposição à Ibersol, após cerca de três anos, quando a ação atingiu uma avaliação que considerámos justa, com uma rentabilidade anualizada de cerca de 29%. Em nenhum dos casos a tese de investimento dependia de uma expansão dos múltiplos de avaliação, mas sim do efeito composto da geração de caixa e do crescimento dos resultados dos negócios ao longo de um período de cinco anos. No entanto, quando a rentabilidade esperada é significativamente superior ao custo de capital nos mercados globais e essa oportunidade se torna evidente para o mercado, é comum ocorrer uma expansão dos múltiplos de avaliação. Este ajuste faz com que a rentabilidade futura esperada convirja para o custo de capital, podendo acelerar a realização dos nossos investimentos.
Portugal continua a ter um mercado bolsista relativamente pequeno. Precisamos de mais empresas portuguesas em bolsa? O que teria de mudar para tornar esse caminho mais atrativo para empresários e investidores?
Sim, precisamos. Hoje o mercado português sofre de um ciclo vicioso: há poucas empresas cotadas e pouca liquidez, o que reduz o interesse de analistas e investidores e, por sua vez, penaliza as avaliações.
Para inverter este ciclo, é preciso atuar dos dois lados. Do lado da procura, é fundamental canalizar mais poupança de longo prazo para ações – através de PPR, fundos de pensões e incentivos fiscais estáveis à poupança em capital, e não apenas em depósitos. Acima de tudo, também através da promoção da literacia financeira, na qual acreditamos mais do que numa metodologia à base de incentivos fiscais, dado que a poupança vale por si sem subsídios. Do lado da oferta, seria útil simplificar o processo de admissão e os custos de manutenção em bolsa, sobretudo para empresas de média dimensão, e reforçar boas práticas de governo societário e a proteção dos acionistas minoritários, o que por sua vez ajudaria as valorizações atuais na bolsa e incentivaria mais IPO. Infelizmente, muitas das empresas cotadas em Portugal transacionam com descontos elevados, justificados por práticas deficientes de governação societária, sendo geridas como veículos de capital privado dos seus detentores maioritários, e não a favor de todos os acionistas.
Os empresários também idealmente deviam olhar para a bolsa como uma ferramenta de crescimento – para financiar aquisições, profissionalizar a gestão e dar liquidez aos acionistas – e não apenas como uma obrigação de divulgação. Na Europa, as small caps estão subavaliadas precisamente por falta de capital e de cobertura.
“Somos investidores bottom-up: não tentamos prever a inflação, os juros ou o próximo conflito, porque acreditamos que muito poucos conseguem fazê-lo de forma consistente”.
Juros, inflação, tensões geopolíticas e alterações nas políticas comerciais tornaram o contexto internacional mais imprevisível. Como se incorpora este tipo de risco numa estratégia que procura investir com horizontes de vários anos?
Somos investidores bottom-up: não tentamos prever a inflação, os juros ou o próximo conflito, porque acreditamos que muito poucos conseguem fazê-lo de forma consistente. No entanto, não ignoramos o contexto, incorporando-o na tese de investimento que construímos em cada posição. A primeira defesa está na escolha dos negócios: privilegiamos empresas com receitas recorrentes, serviços e produtos críticos ou pouco discricionários, capacidade de aumentar preços, uma forte geração de caixa, associada a uma baixa necessidade de investimento e endividamento moderado – estes são negócios cujas perspetivas não dependem do ciclo económico.
A segunda está na análise de riscos específicos. Por exemplo, quando a energia é um risco relevante, acompanhamos de perto a política de hedging – uma das nossas participadas fixou recentemente os preços de energia até 2028 a níveis favoráveis. Quando investimos em geografias com mais risco, exigimos uma rentabilidade superior e assumimos múltiplos de saída mais conservadores. E quando antecipamos um risco regulatório ou fiscal num mercado, reduzimos a exposição, sendo que a manutenção de contacto no terreno e monitorização quase constante de cada posição nos ajuda a identificar estas situações atempadamente.
A terceira é o preço de entrada. A nossa carteira transaciona a cerca de 7 vezes o EBITDA esperado para 2027, contra cerca de 11 vezes para o índice mundial e está mais sustentada pela capacidade de geração de caixa dos negócios subjacentes – apenas o free cash flow anual da nossa carteira representa uma rentabilidade de cerca de 9%, enquanto, no índice mundial, este valor se situa nos 5%. Essa margem de segurança protege-nos quando o contexto se deteriora e não é justificada por termos uma expectativa de crescimento dos negócios em que investimos inferior à expectativa para o mercado global, antes pelo contrário.
Na Europa, preocupa-nos a perda de competitividade industrial, mas investimos em empresas cujas perspetivas são independentes dessa tendência, aproveitando a escassez de capital nos mercados europeus para comprar a avaliações atrativas. A volatilidade de curto prazo vai continuar a existir; o que procuramos é que ela não se traduza em perdas permanentes de capital.
Assine a newsletter do Link to Leaders e receba semanalmente as principais notícias sobre empresas, start-ups, negócios e investimentos na sua caixa de correio.
Comentários