Opinião
Ajudas de custo: quando os erros nos mapas não bastam para transformar compensações em salário
Ana Rita Nascimento, Adriana Gomes, Sónia Fernandes Martins e Gonçalo Nuno Gaspar, advogados na Fieldfisher Portugal*
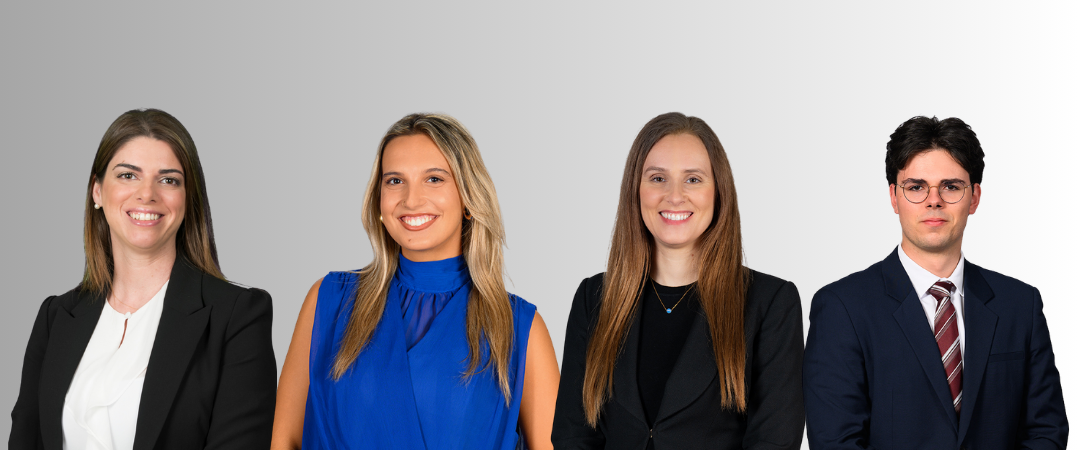
Ana Rita Nascimento, Adriana Gomes, Sónia Fernandes Martins e Gonçalo Gaspar
Um mapa de quilómetros com lapsos, uma deslocação registada ao fim de semana ou um valor mensal semelhante bastam, por si só, para transformar ajudas de custo em remuneração sujeita a IRS? Uma recente decisão do Centro de Arbitragem Administrativa (CAAD) responde negativamente e recorda um princípio essencial: irregularidades formais não substituem a prova de que existe uma verdadeira vantagem económica para o trabalhador.
Compensar uma despesa não é remunerar o trabalho
As ajudas de custo e as importâncias pagas pela utilização de viatura própria ao serviço do empregador destinam-se, em regra, a ressarcir despesas suportadas pelo trabalhador no interesse da empresa. Não constituem, por isso, uma contrapartida pelo trabalho prestado nem representam, enquanto se mantiverem dentro da sua função compensatória, um acréscimo patrimonial para o trabalhador.
Esta distinção encontra expressão tanto no Direito do Trabalho como no Direito Fiscal. Nos termos do artigo 260.º, n.º 1, alínea a), do Código do Trabalho, as ajudas de custo e os abonos de viagem, despesas de transporte e outras prestações equivalentes não se consideram retribuição, salvo na parte que exceda os montantes normais ou quando, pelo contrato ou pelos usos, devam ser considerados elemento integrante da retribuição.
Em sede de IRS, a alínea d) do n.º 3 do artigo 2.º do Código do IRS determina que as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio ao serviço da entidade patronal constituem rendimentos do trabalho dependente apenas na parte em que excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado.
A posição recente da jurisprudência arbitral
Em decisões arbitrais recentes, relativas à mesma empresa e a diferentes períodos de tributação, estavam em causa liquidações de IRS e juros compensatórios sobre pagamentos efetuados a título de ajudas de custo e compensação pela utilização de viatura própria.
A Autoridade Tributária entendeu que a totalidade das verbas analisadas correspondia a remunerações efetivas. Entre os elementos invocados encontravam-se diferenças entre os quilómetros inscritos e a soma das linhas dos boletins, divergências entre os quilómetros e os montantes pagos, deslocações registadas em sábados, domingos ou feriados, valores mensais semelhantes e incongruências detetadas por confronto com registos oficiais das viaturas.
O Tribunal Arbitral não acompanhou esta conclusão. Considerou que a existência de erros, omissões ou incongruências nos boletins de itinerário não permitia, sem prova adicional, concluir que todos os pagamentos tinham natureza remuneratória. A atividade da empresa podia justificar deslocações ao fim de semana; várias diferenças eram residuais; existiam deslocações que nem sequer tinham sido contabilizadas; e a uniformidade de determinados pagamentos mensais não demonstrava, por si só, a inexistência de despesas a compensar.
O ponto decisivo: uma falha documental não equivale a salário disfarçado
A decisão traça uma fronteira particularmente relevante para as empresas: uma coisa é uma despesa estar deficientemente documentada; outra, diferente, é provar que o pagamento constitui remuneração.
No caso analisado, o Tribunal Arbitral considerou que as irregularidades identificadas poderiam, quando muito, suscitar consequências ao nível da dedutibilidade fiscal dos encargos, designadamente por incumprimento dos requisitos documentais previstos no artigo 23.º-A, n.º 1, alínea h), do Código do IRC. Não autorizavam, porém, a requalificação global das verbas como rendimentos do trabalho dependente.
Para que essa requalificação seja legítima, a Autoridade Tributária deve demonstrar, de forma concreta e individualizada, que não ocorreu a deslocação, que não foram suportadas despesas ao serviço da entidade empregadora ou que o pagamento proporcionou ao trabalhador uma verdadeira vantagem económica. Juízos genéricos, presunções ou extrapolações a partir de uma amostra de mapas não bastam.
Quem tem de provar o quê?
A decisão reafirma que compete à Autoridade Tributária provar os pressupostos da tributação, incluindo o excesso dos limites legais ou a falta dos pressupostos de atribuição das verbas compensatórias. Este entendimento articula-se com a presunção de veracidade e boa-fé das declarações e da contabilidade do contribuinte, quando organizadas nos termos legais, e com as regras gerais do ónus da prova previstas nos artigos 74.º e 75.º da Lei Geral Tributária.
Isto não significa que os boletins de itinerário possam ser tratados como uma mera formalidade. A empresa continua a ter interesse em demonstrar a realidade, a finalidade e o percurso das deslocações, bem como a correspondência entre os quilómetros, as taxas aplicadas e os montantes pagos. Significa, sim, que a existência de lapsos não permite, sem uma análise individualizada, converter automaticamente toda a despesa em salário.
Pagamentos regulares podem continuar a ser compensatórios
Outro aspeto relevante é a periodicidade. O facto de determinados trabalhadores receberem valores fixos ou semelhantes ao longo do tempo não determina, por si só, a natureza remuneratória dos pagamentos. A regularidade pode refletir deslocações e despesas igualmente regulares. Para afastar a qualificação atribuída pela empresa, é necessário reunir elementos concretos que revelem que o pagamento não ressarciu despesas e funcionou, na realidade, como remuneração acessória.
E se for, na verdade, salário?
Se determinado montante pago sob a designação de ajudas de custo preencher os pressupostos para ser qualificado como rendimento do trabalho dependente, coloca-se uma questão adicional: qual é a extensão da responsabilidade da entidade empregadora pela retenção na fonte não efetuada?
Nos termos do artigo 103.º, n.º 4, do Código do IRS, quando estejam em causa rendimentos sujeitos a retenção que não tenham sido contabilizados nem comunicados como tal aos respetivos beneficiários, o substituto tributário é solidariamente responsável pelo imposto não retido.
Tem sido, contudo, discutido se essa responsabilidade permite exigir imediatamente à entidade empregadora a totalidade da retenção que deveria ter sido efetuada ou se pressupõe o apuramento do imposto efetivamente devido pelo trabalhador, até ao limite da retenção omitida.
A distinção é relevante porque o valor que deveria ter sido retido ao longo do ano pode não coincidir com o imposto devido pelo trabalhador após a liquidação final de IRS. Esta questão deverá, por isso, ser analisada autonomamente em cada caso, tendo em conta as circunstâncias concretas, o imposto liquidado ao trabalhador e a jurisprudência aplicável.
O que devem as empresas retirar desta decisão?
- Documentar cada deslocação com indicação da data, origem, destino, motivo profissional, trabalhador, viatura e quilómetros percorridos.
- Validar a coerência entre os mapas, os montantes pagos e os documentos de suporte, corrigindo lapsos logo que sejam detetados.
- Definir uma política interna clara para ajudas de custo e utilização de viatura própria, com circuitos de aprovação e arquivo.
- Evitar descrições genéricas e assegurar que é possível relacionar cada pagamento com uma deslocação efetiva e com o interesse da empresa.
- Perante uma inspeção, separar a análise de eventuais insuficiências documentais da questão, juridicamente distinta, da natureza remuneratória das verbas.
- Em caso de requalificação das ajudas de custo como rendimento do trabalho, analisar autonomamente a extensão da responsabilidade da entidade empregadora, confrontando o montante da retenção omitida com o imposto efetivamente apurado na esfera do trabalhador.
Conclusão
A jurisprudência arbitral constitui um importante lembrete de proporcionalidade e rigor probatório. Nem todas as irregularidades documentais são irrelevantes, mas a sua existência não permite, por si só, concluir que estão em causa remunerações encapotadas. A requalificação de ajudas de custo e compensações por utilização de viatura própria exige mais do que a identificação de lapsos: exige prova concreta de que os montantes pagos deixaram de compensar despesas e passaram a representar rendimento do trabalho.
Para as empresas, a mensagem é dupla. Uma documentação robusta continua a ser a melhor linha de prevenção. Mas, quando existam falhas, a Autoridade Tributária não pode substituir a demonstração do facto tributário por uma presunção generalizada de que toda a compensação é salário.
*Ana Rita Nascimento (advogada coordenadora do Departamento de Direito Laboral e Segurança Social), Adriana Gomes (advogada estagiária do departamento de Direito do Trabalho e Segurança Social), Sónia Fernandes Martins (Head of Tax) e Gonçalo Nuno Gaspar (advogado estagiário do departamento de Direito Fiscal) da Fieldfisher Portugal
Comentários