47 % das empresas portuguesas tem uma visão completa dos seus custos tecnológicos, segundo o Tech Reality Check 2026
Foto: Tech Reality Check 26
Países Baixos, Alemanha, Espanha e Portugal foram os quatro países alvo do primeiro Tech Reality Check 2026. Avaliar a realidade e maturidade digital é o objetivo do estudo.
Numa análise à realidade digital na Europa e à performance das organizações, o Tech Reality Check 2026, da Conclusion, constata que as organizações europeias continuam a investir fortemente em tecnologia. Todavia, questiona se estas compreendem os custos envolvidos, os benefícios e o que acontece quando um fornecedor crítico falha. E mais, se estão de facto a transformar a sua forma de trabalhar ou apenas a tornar os processos existentes mais eficientes.
A análise do Tech Reality Check 2026 incidiu em quatro países – Países Baixos, Alemanha, Espanha e Portugal – com foco em indicadores como controlo dos custos tecnológicos, soberania e resiliência digital, colaboração em ecossistemas de dados e adoção da Inteligência Artificial – e, globalmente, as conclusões permite traçar o perfil de cada um dos países nestas matérias. E pelo que revela, o verdadeiro desafio não é a tecnologia, mas sim o controle, a tomada de decisões e a execução.
No caso de Portugal, verifica-se que apenas 47% das organizações têm uma visão completa dos seus custos tecnológicos, incluindo infraestrutura, software, serviços, custos indiretos obrigações futuras. Esta percentagem, coloca o nosso país abaixo da Alemanha que atingiu os 71% e da Espanha com 56%. Os Países Baixos ficaram abaixo de Portugal com 35%.
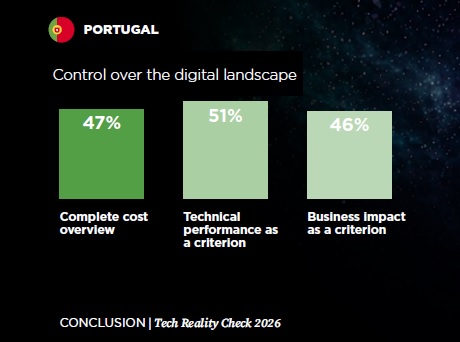
O estudo (que envolveu mais de 1.000 decisores de TI) mostra que as empresas portuguesas são as mais pragmáticas quando se trata de saber onde investir. 51% dos inquiridos apontam o desempenho técnico como principal critério de investimento e 46% o impacto do negócio, com ambos os critérios mais elevados do que em qualquer dos restantes três países analisados.
Ainda assim só 46% das organizações portuguesas reconhecem ter uma visão completa das dependências críticas da sua infraestrutura tecnológica. Este é, aliás, o valor mais baixo no conjunto dos países do estudo. Constata-se ainda que quando o critério é o Total Cost of Ownership (TCO), 85% das organizações consideram ter uma visão totalmente completa.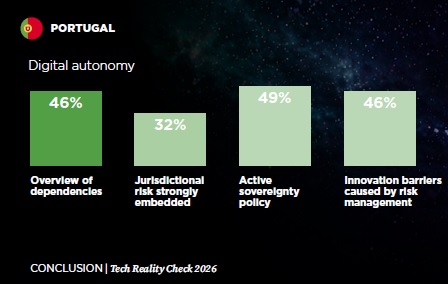 Relativamente ao nível dos riscos associados às diferentes jurisdições (onde os dados estão alojados e que leis se aplicam), só 32% dos inquiridos em Portugal afirma tê-los integrado num grau muito elevado, uma percentagem que volta a estar abaixo da verificado nos restantes mercados.
Globalmente, o estudo da Conclusion verifica que a tecnologia está amplamente integrada nas organizações europeias. Os sistemas continuam a proliferar e a inteligência artificial consolidou-se rapidamente nas operações do dia a dia. Contudo, o controlo, a direção e a capacidade de traduzir genuinamente tecnologia em novas formas de trabalhar continuam a ficar para trás. Alemanha tem a governance mais forte, mas depara-se com restrições à inovação. Espanha é ambiciosa, mas polarizada nos seus resultados, enquanto Portugal adota a IA com entusiasmo, mas carece de uma estratégia sólida. Por sua vez, os Países Baixos ficam para trás em quase todos os temas quando avaliados em relação à sua própria autoimagem como líder digital.
Outra constatação global é que os decisores de TI nos quatro países inquiridos parecem ter uma compreensão clara das deficiências digitais das suas organizações. Sabem onde estão os riscos, onde os custos aumentam e os sistemas falham. Mas esta perceção raramente se traduz em escolhas concretas de governação e investimento e formas de trabalhar. O maior desafio, portanto, reside não na tomada de consciência, mas nas decisões e na execução efetivas.
Comentários